Domain kmkn.de kaufen?
Wir ziehen mit dem Projekt
kmkn.de um.
Sind Sie am Kauf der Domain
kmkn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kmkn.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
IBS Spezialreiniger WAS 50.100 0,5L (Maschinen- u. Industrie (2050393)Einleitung Maschinen- und Industriereiniger 50.100 Eigenschaften • Gebrauchsfertiger Mehrbereichsreiniger für Industrie und Gewerbe.\n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis.\n• Sicherheitsreiniger - nicht kennzeichnungspflichtig - zur Substitution von Gefahrstoffen.\n• Aluminium verträglich und materialschonend.\n• Demulgierend — somit für Ölabscheider geeignet, geprüfte Abscheidefreundlichkeit.\n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette.\n• Silkatfrei.\n• Mit Profi-Schaumdüse zum Vorsprühen.\n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen.\n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art).\n• Erfüllt die Anforderung der ÖNORM B 5104, B 5105 und B 5106 bezüglich des Abwassers.\n• PH-Wert: Lieferumfang • Extra-Düse inklusive. (2050393)75,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
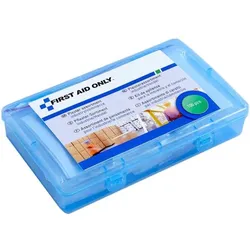
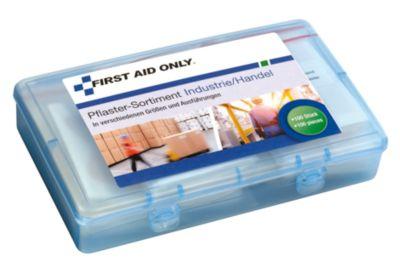
First Aid Only 100-teiliges Pflastersortiment »Industrie/Handel«, 21x4.2x13.5 cm100-teiliges Pflastersortiment »Industrie/Handel«, Höhe: 42 mm, Tiefe: 135 mm, Breite: 210 mm, Inhalt: 100-teiliges Pflastersortiment, gefüllt: Ja, Gesundheit/Wundversorgung/Pflaster9,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Pflastersortiment First Aid Only, 100-teilig, für Industrie und Handel, in wiederverschließbarer BoxIn Industrie- und Handelsbetrieben können kleinere Verletzungen schnell zu Verzögerungen im Arbeitsablauf führen. Dieses Pflastersortiment von First Aid Only schafft hier Abhilfe durch eine durchdachte Auswahl und direkte Verfügbarkeit geeigneter Materialien. Mit insgesamt 100 Teilen deckt dieses Sortiment eine Vielzahl alltäglicher Bedarfe im gewerblichen Umfeld ab. Fingerverbände, wasserfeste Ovalpflaster sowie sensitive Wundschnellverbände sorgen dafür, dass sowohl in Lagerhallen als auch im Verkaufsraum oder an Maschinenarbeitsplätzen eine schnelle Erstversorgung möglich ist. Die enthaltenen Pflasterarten sind für typische Verletzungen an Fingern, Händen oder Armen konzipiert. Durch die klare Sortierung in der wiederverschließbaren Kunststoffbox behalten Sie stets den Überblick und können im Bedarfsfall rasch reagieren. Die Verpackung ist für den Einsatz im betrieblichen Alltag geeignet: robust, platzsparend und leicht zu verstauen – ob im Erste-Hilfe-Schrank, in der Werkbank oder im Fahrzeug. Damit ist das Pflastersortiment sowohl für Handwerksbetriebe als auch für industrielle Fertigungsumgebungen geeignet. Es trägt dazu bei, Sicherheit und Ordnung im Arbeitsalltag zu wahren und ist eine sinnvolle Ergänzung zur betrieblichen Grundausstattung. First Aid Only bietet mit diesem Sortiment eine praxistaugliche Lösung für Unternehmen, die auf funktionale und griffbereite Erste-Hilfe-Produkte setzen. Ob für die Belegschaft im Lager, in der Montage oder im Handel – hier ist alles enthalten, was bei kleinen Verletzungen zählt. Ausführung: * Hochwertiges, insgesamt 100 Teile umfassendes Pflastersortiment * Konzipiert und zusammengestellt für die Verwendung in Industrie- und Handelsbetrieben * Bestens geeignet zur schnellen Erstversorgung von kleineren VerletzungenInhalt: * 10 x Fingergelenk-Verbände * 10 x Fingerkuppen-Verbände * 10 x Finger-Verbände * 10 x Ovalpflaster, wasserfest * 10 x Ovalpflaster * 15 x kleine Pflaster * 15 x Pflaster * 10 x Wundschnellverbände * 10 x Wundschnellverbände, sensitivWeitere Details: * Lieferung erfolgt in wiederverschließbarer Box * Material Box: Kunststoff11,89 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.100 0,5L (Maschinen- u. Industrie (2050393)Einleitung Maschinen- und Industriereiniger 50.100 Eigenschaften • Gebrauchsfertiger Mehrbereichsreiniger für Industrie und Gewerbe.\n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis.\n• Sicherheitsreiniger - nicht kennzeichnungspflichtig - zur Substitution von Gefahrstoffen.\n• Aluminium verträglich und materialschonend.\n• Demulgierend — somit für Ölabscheider geeignet, geprüfte Abscheidefreundlichkeit.\n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette.\n• Silkatfrei.\n• Mit Profi-Schaumdüse zum Vorsprühen.\n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen.\n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art).\n• Erfüllt die Anforderung der ÖNORM B 5104, B 5105 und B 5106 bezüglich des Abwassers.\n• PH-Wert: Lieferumfang • Extra-Düse inklusive. (2050393)75,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.